Verified MethodologyRates & Yield 40% · Terms & Flexibility 30% · Fee Transparency 30%
¿Blackstone vs. Apollo? Los 10 Gigantes del Private Equity
Remixed from Top 10 US Private Equity Giants 2026 by @admin
Las firmas estadounidenses de capital privado gestionan hoy más de 4,5 billones de dólares, redefiniendo sectores clave desde la salud y el software hasta el sector inmobiliario y las infraestructuras mediante adquisiciones apalancadas y…
Read more
crédito privado. La encarnizada rivalidad entre Blackstone, con su diversificación colosal de 1,1 billones de dólares, y Apollo Global Management, respaldada por el capital perpetuo de Athene, marca la pauta de una industria que compite directamente contra los grandes bancos de inversión. El ciclo actual consolida al crédito privado y a las compras tecnológicas como motores centrales de rentabilidad institucional. Los analistas debaten si el volumen absoluto supera a la especialización operativa: explore nuestro ranking interactivo de los diez titanes del sector y vote por el modelo más sólido.
proactiveinvestors.com

Starting order. Vote up or down to reorder this list.
Current Rankings
- #1 Top RankedLeader
Líder global absoluto en gestión alternativa con una escala multiestrategia inigualable de 1,1 billones de dólares
Fundada en 1985 con apenas 400.000 dólares, Blackstone ha construido un imperio financiero indispensable en bienes raíces, crédito corporativo e infraestructura. Su escala colosal le otorga una capacidad transaccional sin parangón en los mercados privados.
Key Benchmarks & Specifications
Activos$1.1B AUMFundacion1985Portafolio4 areasRendimiento12.0% TIREditorial Strengths & Watchouts
+ Strengths / Pros
- +Escala colosal de 1,1 billones de dólares con liderazgo en múltiples clases de activos
- +TIR neta histórica superior al 12% sostenida en sus fondos de compra apalancada
− Watchouts / Trade-Offs
- −El tamaño extremo de sus fondos dificulta encontrar oportunidades con retornos extraordinarios
- −Exposición macroeconómica significativa a través de su inmensa cartera inmobiliaria comercial
Eligibility & Access
- Inversores institucionales globales que requieren capacidad de absorción masiva de capital
- Grandes fondos de pensiones enfocados en asignaciones diversificadas y seguras
Key Caveats to Verify
- Menor agilidad para ejecutar operaciones medianas de alto crecimiento táctico
- Comisiones de gestión acumulativas elevadas para carteras institucionales estándar
Vote: ¿Es la escala masiva de Blackstone suficiente para mantener el primer puesto frente a Apollo?
Titán del crédito estructurado impulsado por el capital perpetuo y predecible de su aseguradora Athene
Apollo destaca por una arquitectura financiera única que combina compras apalancadas con una plataforma crediticia colosal. La integración de Athene proporciona fondos estables y de bajo coste que escapan al vencimiento de los vehículos convencionales.
Key Benchmarks & Specifications
Activos$651B AUMFundacion1990Portafolio3 ramasRendimiento10.4% anualEditorial Strengths & Watchouts
+ Strengths / Pros
- +Capital permanente de Athene que elimina presiones de liquidez y desinversión a 10 años
- +Rentabilidad anualizada del 10,4% en crédito superando a índices de renta fija
− Watchouts / Trade-Offs
- −Estructura corporativa compleja fuertemente atada a pasivos y regulaciones del sector asegurador
- −Menor protagonismo mediático en macrocompras corporativas frente a gigantes como KKR
Eligibility & Access
- Grandes carteras que buscan rentas periódicas sólidas respaldadas por crédito institucional
- Asignadores que valoran la estabilidad del capital paciente frente a la volatilidad líquida
Key Caveats to Verify
- Vulnerabilidad ante cambios regulatorios imprevistos en la industria aseguradora estadounidense
- Menor enfoque en sectores tecnológicos emergentes comparado con firmas de la Costa Oeste
Vote: ¿Ofrece la estructura de crédito de Apollo mayor resiliencia económica que Blackstone?
Pionero legendario de las compras apalancadas reconvertido en gigante transcontinental multiactivo
Desde su histórica toma de control de RJR Nabisco en 1989, KKR ha perfeccionado la gestión activa corporativa. Hoy administra carteras globales de infraestructura, crédito y adquisiciones con un ritmo de expansión superior a la media de la industria.
Key Benchmarks & Specifications
Activos$578B AUMFundacion1976Portafolio5 areasRendimiento +30% ritmoEditorial Strengths & Watchouts
+ Strengths / Pros
- +Prestigio legendario en adquisiciones corporativas con más de cuatro décadas de ejecución
- +Plataforma global de infraestructura y capital privado con fuerte presencia en Asia-Pacífico
− Watchouts / Trade-Offs
- −Mayor exposición a fluctuaciones del ciclo crediticio tradicional en transacciones sindicadas
- −Patrimonio total aún rezagado respecto a las estructuras permanentes de Apollo y Blackstone
Eligibility & Access
- Inversores corporativos enfocados en transformaciones operativas a gran escala transatlántica
- Planes de jubilación que buscan retornos consolidados mediante compra apalancada clásica
Key Caveats to Verify
- Riesgo de apalancamiento elevado en escenarios prolongados de tipos de interés altos
- Competencia creciente de fondos soberanos en macrolicitaciones de infraestructuras críticas
Vote: ¿Mantiene KKR el mejor instinto de ejecución industrial frente a sus rivales de podio?
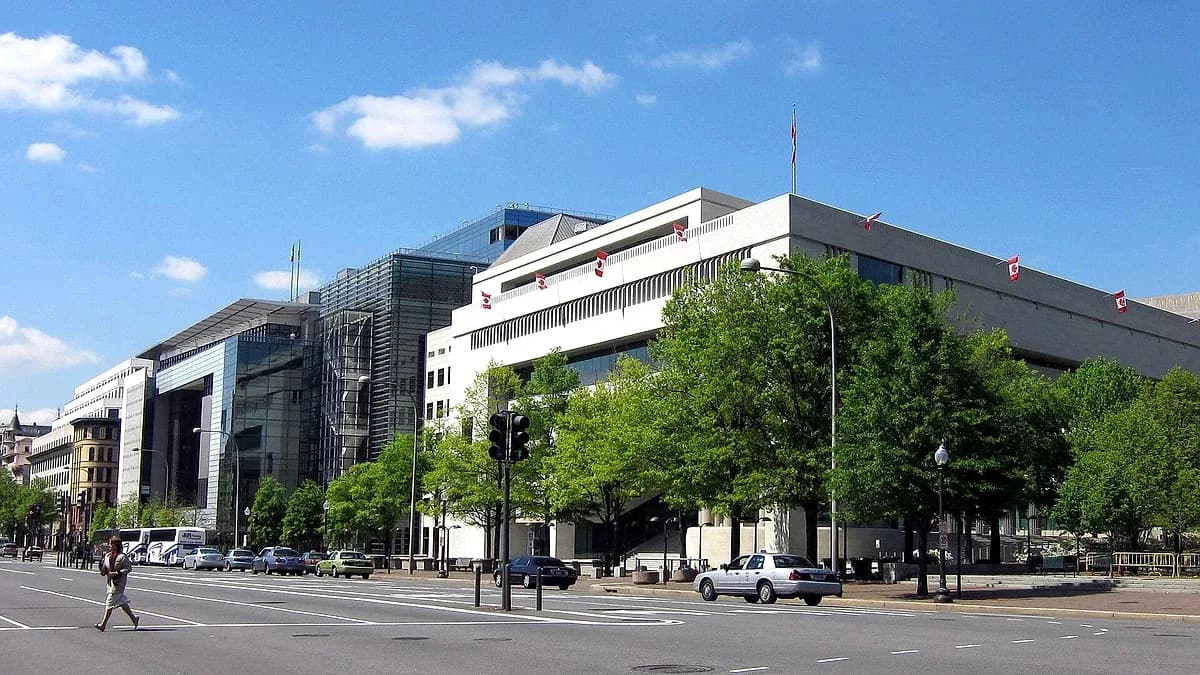
Especialista estratégico en defensa, aeroespacial y sectores altamente regulados desde Washington D. C.
Carlyle gestiona 435.000 millones de dólares aprovechando su inigualable cercanía a los centros de decisión regulatoria. Su conocimiento en contratación gubernamental, defensa y telecomunicaciones le asegura flujos de acuerdos vetados a otros competidores.
Key Benchmarks & Specifications
Activos$435B AUMFundacion1987Portafolio7 ramasRendimiento13.3% TIREditorial Strengths & Watchouts
+ Strengths / Pros
- +Acceso preferente y análisis regulatorio exclusivo en sectores de defensa y aeroespacial
- +Retorno neto sólido del 13,3% en sus fondos corporativos de compra apalancada
− Watchouts / Trade-Offs
- −Casos históricos de sobreendeudamiento como la quiebra de Hertz en 2009
- −Volumen de activos bajo gestión inferior a los tres grandes conglomerados de Nueva York
Eligibility & Access
- Grandes carteras que requieren exposición táctica a cadenas de suministro gubernamentales
- Inversores institucionales atraídos por acuerdos respaldados por gasto público recurrente
Key Caveats to Verify
- Sensibilidad directa a recortes presupuestarios estatales y renegociaciones de contratos
- Dificultad para replicar su éxito de Washington en sectores de consumo masivo
Vote: ¿Justifica su especialización en defensa que Carlyle lidere el grupo de perseguidores?
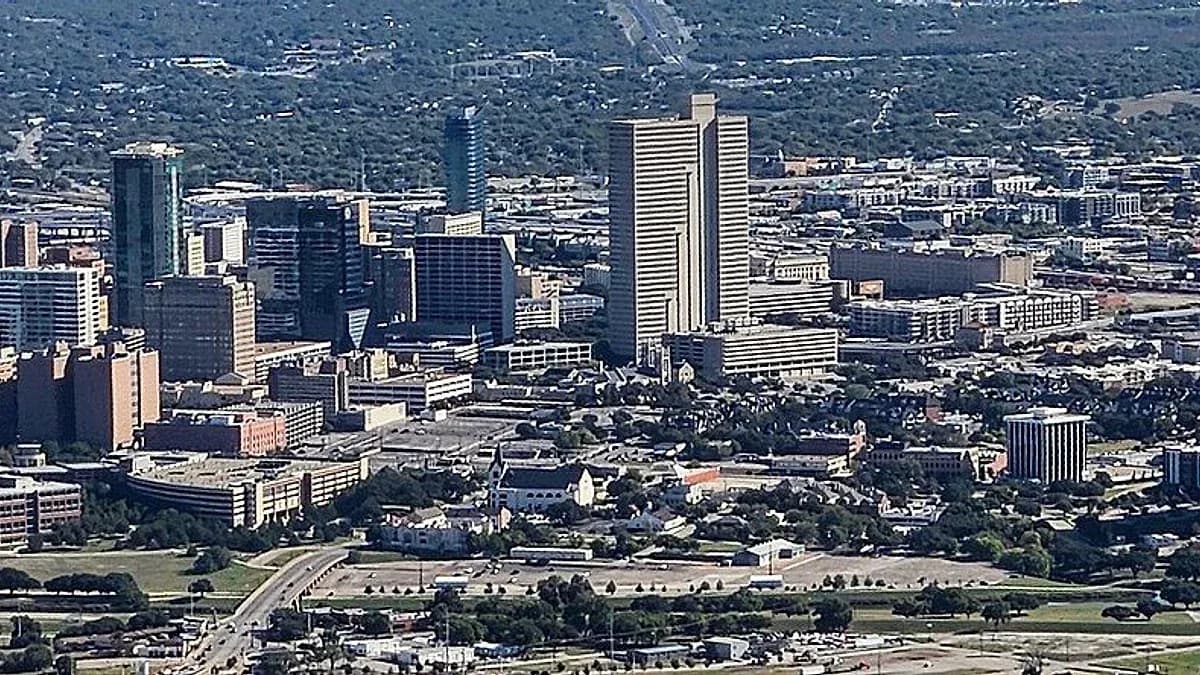
Pionero de la Costa Oeste en reestructuraciones complejas y líder de inversión de impacto con The Rise Fund
Con sede en San Francisco, TPG se diferencia de las firmas de Wall Street por su afinidad con el ecosistema tecnológico y las reestructuraciones audaces. Además, lidera la inversión de impacto a gran escala con vehículos institucionales de primer nivel.
Key Benchmarks & Specifications
Activos$224B AUMFundacion1992Portafolio4 ramasRendimiento10x retornoEditorial Strengths & Watchouts
+ Strengths / Pros
- +Gran capacidad histórica para transformar compañías en dificultades y escenarios concursales
- +Liderazgo consolidado en inversión de impacto global a través de The Rise Fund
− Watchouts / Trade-Offs
- −Gestiona menos de la mitad del capital total de Carlyle, limitando macrocompras directas
- −Mayor exposición a la volatilidad de valoraciones en firmas tecnológicas en fase intermedia
Eligibility & Access
- Mandatos institucionales comprometidos con rentabilidad financiera y criterios de impacto medible
- Inversores que buscan diversificarse del sesgo financiero tradicional de la Costa Este
Key Caveats to Verify
- Periodos de maduración operativa más prolongados en adquisiciones de reestructuración
- Menor capacidad de sindicación de deuda propia frente a las plataformas de crédito líderes
Vote: ¿Tiene el modelo de la Costa Oeste de TPG mejor proyección que las firmas de Wall Street?
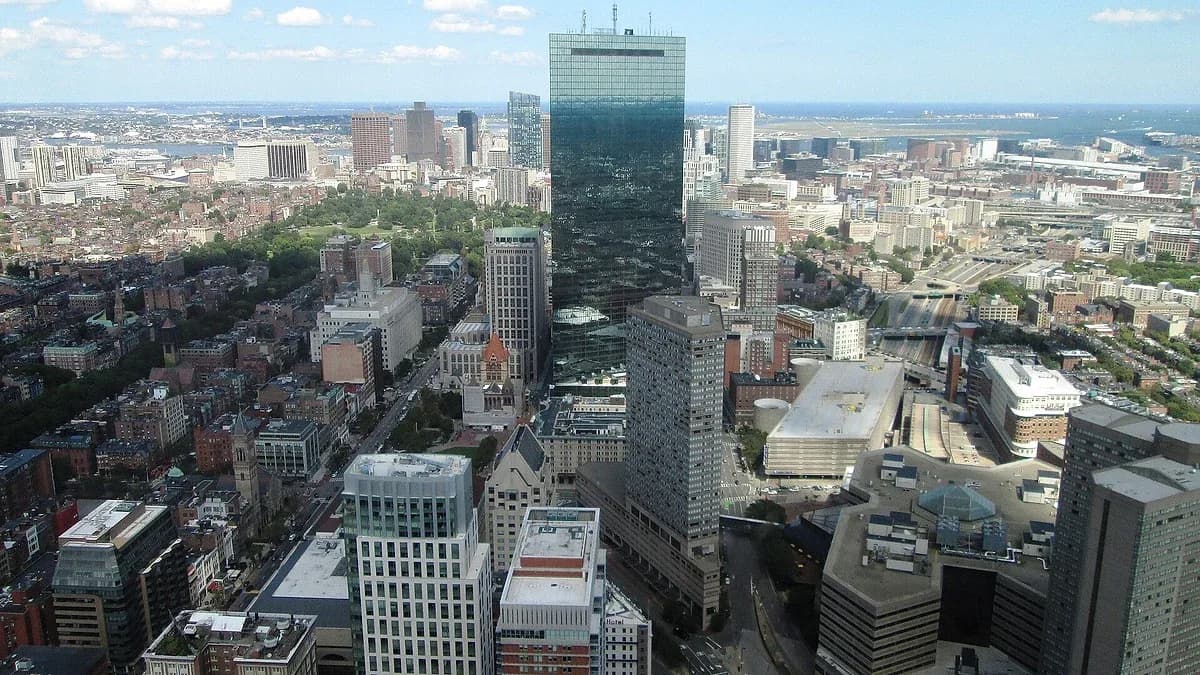
Especialista en creación de valor operativo mediante rigurosas metodologías de consultoría estratégica
Nacida en Boston como escisión de Bain & Company, la firma aplica herramientas analíticas avanzadas a cada adquisición. Su historial generando rentabilidades multimillonarias en compañías como Staples o HCA valida su enfoque en eficiencia operativa interna.
Key Benchmarks & Specifications
Activos$180B AUMFundacion1984Portafolio5 areasRendimiento40+ anosEditorial Strengths & Watchouts
+ Strengths / Pros
- +Metodología analítica de consultoría aplicada exhaustivamente al rendimiento de cada empresa
- +Desempeño superior al promedio en carteras de comercio minorista y servicios sanitarios
− Watchouts / Trade-Offs
- −Historial recurrente de escrutinio público por planes agresivos de reestructuración laboral
- −Menor volumen absoluto de activos bajo gestión frente al trío de cabeza de la clasificación
Eligibility & Access
- Inversores que priorizan mejoras tangibles de márgenes operativos frente a la pura ingeniería financiera
- Fondos que buscan exposición balanceada entre biociencias, crédito e inversiones industriales
Key Caveats to Verify
- Riesgo de fricciones sindicales o corporativas derivadas de reestructuraciones exigentes
- Límites de crecimiento orgánico al depender de una supervisión operativa tan intensiva
Vote: ¿Es el rigor consultor de Bain Capital más efectivo que el apalancamiento financiero clásico?
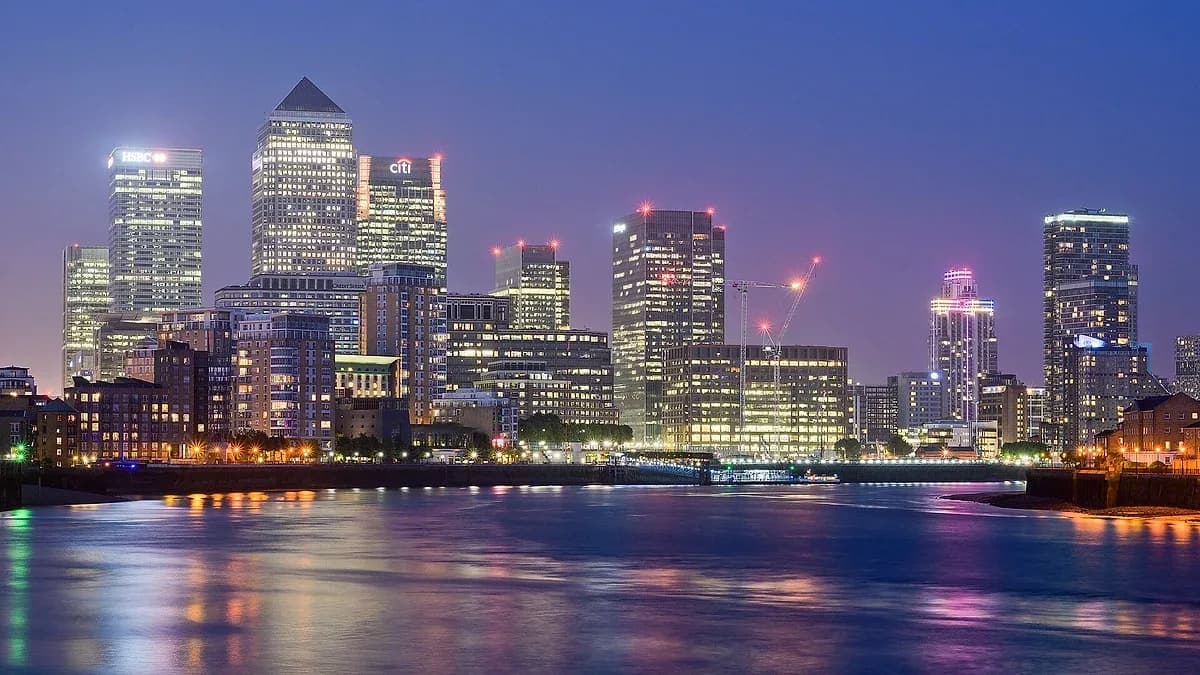
Gigante paneuropeo cotizado en bolsa con una capacidad transatlántica de despliegue de 186.000 millones
Aunque de raíz europea, CVC ejerce un liderazgo global decisivo gracias a su amplia red internacional de más de 30 sedes. Sus operaciones transfronterizas en consumo, entretenimiento deportivo y retail superan sistemáticamente las marcas de rivales regionales.
Key Benchmarks & Specifications
Activos$186B AUMFundacion1981Portafolio30+ sedesRendimiento$16B OPIEditorial Strengths & Watchouts
+ Strengths / Pros
- +Estructura de capital permanente consolidada tras su gran salida a bolsa en Euronext
- +Red internacional descentralizada de oficinas para originar acuerdos locales exclusivos
− Watchouts / Trade-Offs
- −Centro de gravedad primario fuera de EE. UU. respecto a sus pares inmediatos de la lista
- −Exigencias de reporte trimestral y escrutinio del mercado bursátil tras su cotización pública
Eligibility & Access
- Inversores que buscan diversificación transatlántica de primer orden en adquisiciones corporativas
- Compañías consolidadas que necesitan plataformas globales para expandir marcas de consumo
Key Caveats to Verify
- Sensibilidad directa a las variaciones regulatorias y de crecimiento en la Unión Europea
- Volatilidad inducida por la valoración de su propia acción en los mercados secundarios
Vote: ¿Representa CVC la mejor alternativa transatlántica frente a las firmas puramente norteamericanas?
Creador histórico del growth equity con una dilatada experiencia en economías emergentes e India
Fundada en 1966, la gestora fue la primera en respaldar compañías en rápida expansión mediante participaciones minoritarias de control. Mantiene una cartera de más de 230 empresas con una presencia consolidada en Asia desde la década de 1990.
Key Benchmarks & Specifications
Activos$83B AUMFundacion1966Portafolio230+ firmasRendimiento60 anosEditorial Strengths & Watchouts
+ Strengths / Pros
- +Pionero con seis décadas de conocimiento institucional en capital de crecimiento sin control forzoso
- +Relaciones comerciales ininterrumpidas y presencia de inversión directa en Asia desde 1994
− Watchouts / Trade-Offs
- −Menor volumen de AUM frente a firmas especializadas en adquisiciones de balance apalancado
- −Exposición a riesgos geopolíticos y regulatorios en mercados emergentes como China o India
Eligibility & Access
- Empresarios fundadores que buscan capital de escala sin ceder el control societario total
- Grandes patrimonios institucionales interesados en el crecimiento demográfico de Asia
Key Caveats to Verify
- Retornos con horizontes de liquidez más lentos en mercados en desarrollo
- Menor cobertura en compra apalancada clásica orientada a dividendos rápidos
Vote: ¿Es la estrategia de capital de crecimiento minoritario más rentable que las tomas de control totales?
Referente absoluto en compras apalancadas y expansión de márgenes en software corporativo B2B
Thoma Bravo es la fuerza dominante en capital privado enfocado exclusivamente en software empresarial con 130.000 millones bajo gestión. Su modelo perfecciona operaciones en firmas consolidadas como Proofpoint o Sophos, logrando una aceleración notable de márgenes.
Key Benchmarks & Specifications
Activos$130B AUMFundacion1980Portafolio440+ comprasRendimiento$300B valorEditorial Strengths & Watchouts
+ Strengths / Pros
- +Liderazgo indiscutible y red de operadores especializados en software tecnológico corporativo
- +Historial probado de optimización operativa de márgenes en empresas de ingresos recurrentes
− Watchouts / Trade-Offs
- −Concentración sectorial total en software B2B sin diversificación hacia otros activos reales
- −Múltiplos de compra históricamente elevados en el sector tecnológico estadounidense
Eligibility & Access
- Inversores que buscan capitalizar la digitalización corporativa mediante adquisiciones consolidadas
- Planes de pensiones que persiguen rentabilidades elevadas ligadas a márgenes de software
Key Caveats to Verify
- Exposición severa a contracciones en los presupuestos informáticos de empresas globales
- Riesgo de obsolescencia tecnológica rápida si las empresas no se modernizan a tiempo
Vote: ¿Resulta más atractiva la especialización pura en software que la diversificación global de Warburg?
Poder operativo centrado en software impulsado por su rigurosa metodología Vista Value Creation
Fundada en el año 2000 por Robert F. Smith, la firma con sede en Austin aplica manuales operativos sumamente estrictos a través del Vista Consulting Group.
Su enfoque metódico en métricas SaaS garantiza mejoras continuas en retención de clientes y desarrollo de producto.
Key Benchmarks & Specifications
Activos$100B AUMFundacion2000Portafolio1 sectorRendimiento100% B2BEditorial Strengths & Watchouts
+ Strengths / Pros
- +Manuales de ejecución interna rigurosos y estandarizados para escalar empresas de software
- +Sólido liderazgo institucional con alta visibilidad en el ecosistema tecnológico de Austin
− Watchouts / Trade-Offs
- −Menor volumen de activos y acuerdos acumulados en comparación directa con Thoma Bravo
- −Monocultivo de cartera restringido al software empresarial estadounidense
Eligibility & Access
- Inversores enfocados en empresas de software con retención neta de ingresos predecible
- Organizaciones que buscan retornos respaldados por manuales operativos contrastados
Key Caveats to Verify
- Posible resistencia cultural en compañías adquiridas debido a manuales muy rígidos
- Menor diversificación geográfica al concentrar la mayoría de inversiones en EE. UU
Vote: ¿Es el enfoque metódico de Vista superior a la agresividad transaccional de Thoma Bravo?
Have a list idea?
Start your own list and get help drafting entries with AI. A free account is required.
Create a list with AI →Think something was robbed of a spot?
Nominate a missing contender — once approved, the community votes it up or down into the rankings.
Metodología del Ranking y Criterios de Evaluación
Nuestro análisis cuantitativo y cualitativo examina el volumen de activos bajo gestión (AUM), la consistencia de la tasa interna de retorno (TIR), el acceso a capital permanente y la resiliencia operativa ante ciclos de tipos elevados. Desglosamos tanto a conglomerados multiactivo como a firmas especializadas en software empresarial y situaciones complejas. El orden final combina esta auditoría técnica con la telemetría continua de votos en Top10Grid. Los miembros de la comunidad validan el desempeño real frente a las expectativas de mercado, premiando la solvencia estratégica y penalizando el sobreapalancamiento en carteras ilíquidas.
Duelo Cara a Cara: Compara #1 Blackstone vs. #2 Apollo Global Management al Instante
Cada lector pondera de forma distinta a #1 Blackstone y #2 Apollo Global Management. Abre la matriz comparativa en un toque para revisar fortalezas clave, ventajas y respaldo de la comunidad lado a lado antes de emitir tu voto.
- Comparativa Cara a Cara en 1 Toque: Enfrenta a #1 Blackstone vs. #2 Apollo Global Management Lado a Lado →
Pregunta de Debate: ¿Representa Blackstone la cúspide indiscutible del capital privado global o el modelo asegurador de Apollo ofrece una ventaja financiera?
Image credits
- Blackstone: Blackstone Inc.
- Apollo Global Management: Top10Grid Brand Studio
- KKR: Wikimedia Commons (Hudson Yards from Hudson Commons (95131p).jpg)
- Carlyle Group: Wikimedia Commons (4th Street and Pennsylvania Avenue, N.W..JPG)
- TPG Capital: Wikimedia Commons (Fort Worth Skyline 2025.jpg)
- Bain Capital: Wikimedia Commons (2017 Prudential Skywalk - John Hancock Tower (ENE).jpg)
- CVC Capital Partners: Wikimedia Commons (Canary Wharf from Limehouse London June 2016 HDR.jpg)
- Warburg Pincus: Wikimedia Commons (Bethesda Terrace and 432 Park Avenue from the Lake, Central Park, Manhattan, New York.jpg)
- Thoma Bravo: Wikimedia Commons (Chicago River night 2.jpg)
- Vista Equity Partners: Wikimedia Commons (Austin Texas skyline, December 2023 - Evening.jpg)
Rank it your way
Remix this list into your own ranking, or head to the play hub for every game mode and community breakdown — blind mode, challenges, tier lists, and more.